El seguro de decesos es un negocio exclusivo de España destinado a pagar el sepelio del tomador. El argumento de venta de este seguro se basa en activar lo emocional: "El seguro de decesos acompaña a las familias en uno de los momentos más difíciles: la pérdida de un ser querido. Se ocupa de organizar el sepelio y de gestionar los demás trámites, aliviando la carga emocional en un momento de especial vulnerabilidad." *
Más de dos tercios de los españoles gracias a este seguro no hablan de la muerte, así que este determina buena parte del actual negocio funerario y de la cultura de la muerte predominante. En esta visión aportamos algunas realidades y reflexiones sobre el mismo.
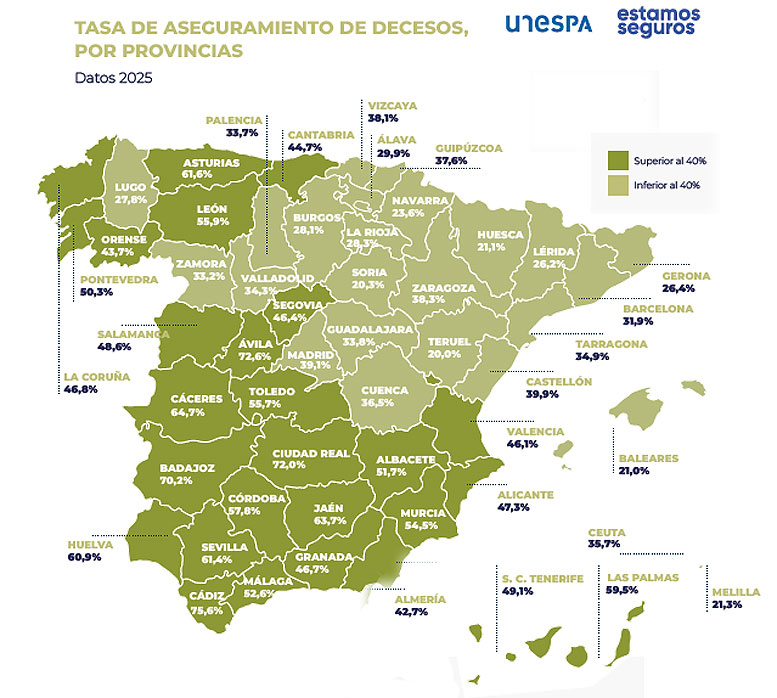
El seguro de decesos como producto financiero se populariza a partir de 1920, y está muy arraigado en la cultura española. De hecho, incluso muchas asociaciones vecinales del postfranquismo crearon su vocalía de decesos con soluciones para facilitar el gasto del funeral de sus asociados.
Según la patronal del sector (UNESPA), un 44,4 % de la ciudadanía del país lo tiene contratado (21,8 millones de españoles en 2025) y atendieron 293.836 funerales (un 65,4 % de las defunciones fueron cubiertas por el ramo de decesos).
Desde 2015 se incluye la modalidad del seguro de decesos en el la Ley 20/2015, de 14 de julio, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras, lo cual da más garantías al cliente del mismo.
El objetivo del seguro de decesos se vende para que la familia no deba asumir el gasto a menudo imprevisto que se deriva de todo el proceso funerario legalmente establecido. Para ello ofrecen diferentes modalidades de prima con cuota fija o variable según la edad del tomador.
Este seguro sólo es utilizable para pagar el sepelio y los servicios complementarios que contemple la opción escogida. El capital de sepelio y las garantías incluidas en el seguro varían enormemente de una póliza a otra y cuya letra pequeña no es fácil de ver.
Una característica a saber es que el seguro de decesos si se cancela o se da de baja no se devuelve lo aportado (salvo que la modalidad contemple derechos consolidados). En otras palabras, cuando se toma un seguro de decesos el tomador se convierte en rehén de la compañía.
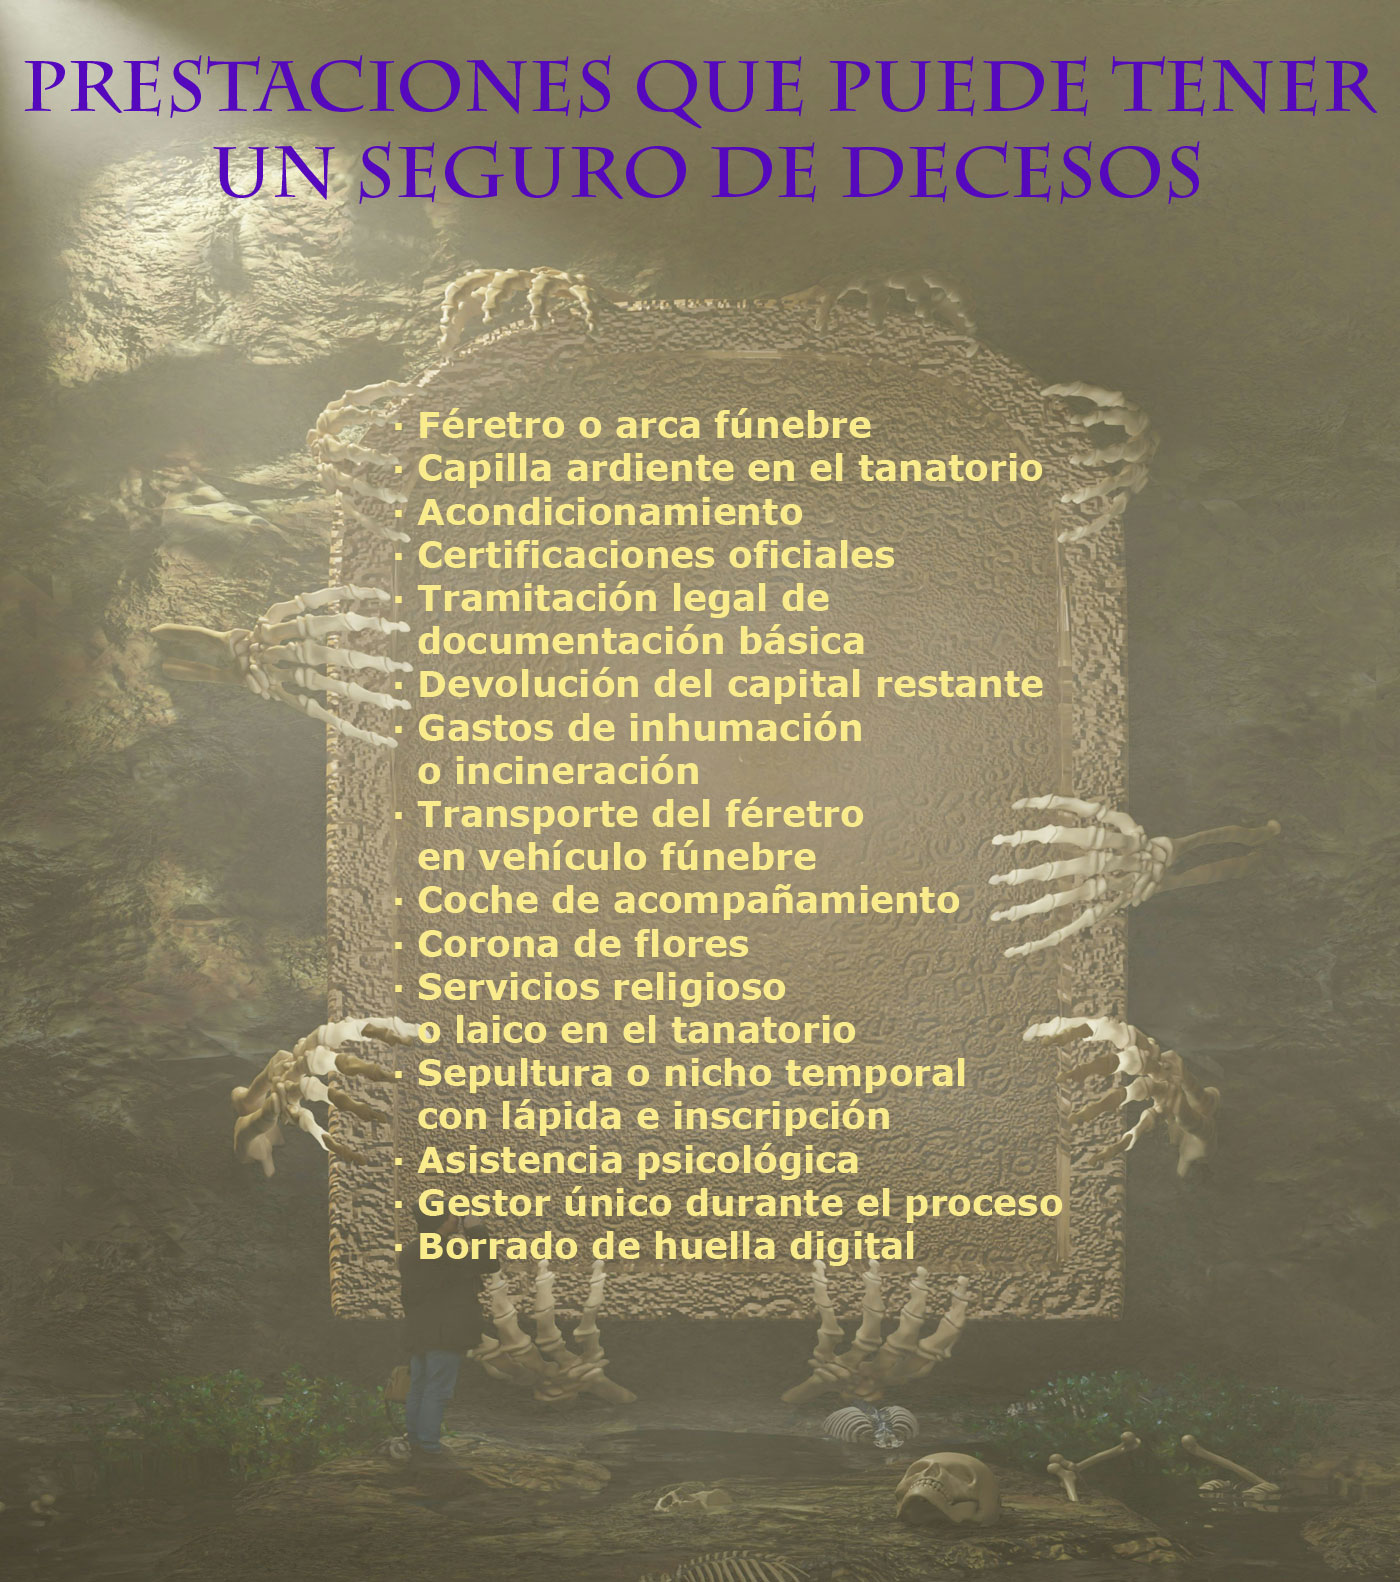
Los seguros de decesos asisten y cubren los gastos de un servicio funerario convencional. La contratación de un seguro de decesos no deja de ser una hucha en la que se va poniendo dinero para que en el momento de fallecimiento, el monto acumulado se emplee en todo el proceso del sepelio que figuren en el contrato (cuidado con la letra pequeña). Mientras el tomador ahorra para su funeral la empresa del seguro se enriquece.
La tipología de servicios incluidos en el seguro de decesos depende de cada agencia proveedora. Algunas son más transparentes que otras y hay que vigilar con la letra pequeña. También hay que tener en cuenta que según el capital acumulado los servicios y productos pueden variar (algo que no es nada claro en muchos de los contratos de las empresas de seguros).
La mayoría de las aseguradoras no facilitan datos ni a la familia ni al tomador del seguro antes del deceso, y en los contratos antiguos las coberturas tampoco son muy claras a menudo. La opacidad campa en este sector a sus anchas. Si se escoge un servicio de mínimos la aseguradora debe devolver el dinero sobrante a los herederos.
En cualquier caso, si bien es cierto que el seguro de decesos facilita que la familia pueda ser ajena a la gestión del funeral, en estos momentos emocionalmente sensibles, no es menos cierto que la picaresca existe. De todos modos, la mayoría de los familiares se muestran muy satisfechos con los servicios prestados por la aseguradora. Se valora su comodidad puesto que no hay que pensar nada, sólo escoger según el capital que muestra la aseguradora.
Un funeral con sólo los servicios obligatorios (ataúd, transporte del cadáver y gestión post mortem con cremación o inhumación, actualmente cuesta menos de dos mil euros. Para esta cifra no es necesario estar toda la vida pagando el funeral.
Dada la poca transparencia y claridad que caracteriza al sector de los seguros de deceso es fácil que en el momento de usar la póliza aparezcan problemas. Así, en algunos casos pueden aparecer discrepancias entre lo que la familia imaginaba como funeral y lo que la aseguradora finalmente ofrece.
Dado que el mercado funerario está liberalizado uno puede escoger a la empresa funeraria que quiera. Pero, en general, las empresas de seguros de deceso tienen sus propios proveedores funerarios. En este caso es importante que la empresa funeraria escogida, antes de definir el servicio que nos gustaría, pacte con la aseguradora según lo disponible o la póliza tomada. Sino puede resultar que se generen "extras" no cubiertos por la póliza y tenerlos que pagar a parte.
A veces suele ocurrir, como se ha comentado, que no se gaste la totalidad del capital asegurado puesto que el servicio elegido sea de menor coste que el capital asegurado. En este caso la aseguradora debe realizar la devolución de la cantidad que ha sobrado a los beneficiarios designados en la póliza, o en su defecto, a los herederos legales del fallecido.
Por supuesto, de poseer una póliza de decesos es recomendable saber de antemano todas las coberturas que van incluidas. Esto que parece sencillo, las aseguradoras habitualmente no lo ponen fácil si se quiere el detalle de lo contratado.
Lo que está claro es que ante un fallecimiento, más de un 65 % de las familias delegan todo el proceso a los protocolos de las empresas aseguradoras y estas a las funerarias con las que tienen acuerdos. Por tanto, esta realidad instalada en España por más de un siglo, ha creado una cultura de la muerte de NO responsabilidad frente a la misma. Así que se puede entender que no haya habido interés por cambiar la legislación franquista de sanidad mortuoria todavía vigente.
La alternativa convencional al seguro de decesos es lo que se llaman planes funerarios y servicios de prepago. Se trata de una prima única que se paga entera o en plazos concretos en el momento de contratarla pero hay que asegurarse que el capital asegurado no pierde valor con los años y la inflación. Habitualmente, esta tipología es para personas mayores de 60 o 70 años.
La OCU, reconoce que para afrontar los gastos funerarios estas opciones son más interesantes y más baratas que el seguro de decesos. Esta tipología sí permite escoger cada uno de los servicios y productos funerarios en vida ya que en realidad se deja planificado el funeral en vida con todos los productos y servicios que se deseen.
La OCU también advertía que hay otras opciones a considerar como, por ejemplo, reservar una cantidad de dinero en el banco destinada a ese fin. También se puede contratar un seguro de vida con una cantidad parecida a lo que podría ser el gasto funerario máximo. Aunque si se contrata un seguro de vida hay que saber que este se cobra a posteriori de todo el proceso funerario por lo que habrá que adelantar los gastos del funeral.
Si bien el seguro de decesos aporta tranquilidad frente al gasto imprevisto del fallecimiento, una persona puede terminar pagando entre dos y tres veces más el precio real del entierro o la incineración.
Finalmente, si la familia escoge los servicios funerarios estrictamente obligatorios el precio del funeral es contenido, estos no sobrepasan los dos mil euros, y si el fallecido no tenía recursos económicos y cumple con los requisitos se puede optar por el entierro de beneficencia.
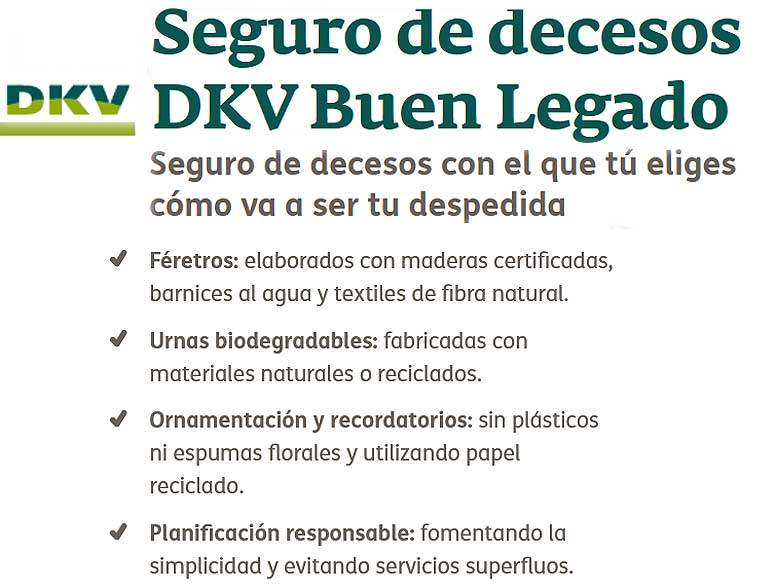
La empresa Seguros DKV fue la primera en crear en 2015 una póliza de decesos, que priorizaba lo ecológico en los productos y servicios funerarios, denominada inicialmente Ecofuneral. En la misma incorporaba una serie de productos funerarios orgánicos, biodegradables y de bajo impacto ambiental, que reducen la huella ecológica del sepelio.
DKV también incorporó en la mencionada póliza Ecofuneral, de forma innovadora, un servicio de asesoramiento para la planificación del propio funeral. Este se ofrecía para informar al cliente de las distintas opciones y elementos ecológicos funerarios disponibles en cada momento y ayudar al cliente a planificar y concretar el servicio funerario que más se ajustara a sus deseos. Actualmente, manteniendo todas las características de un servicio funerario "ecológico", la póliza Ecofuneral se denomina Seguro de Decesos Buen Legado.
Si por la razón que fuere la persona se plantea cubrir su funeral con un seguro de decesos, aunque es la excepción que confirma la regla, la empresa Seguros DKV ofrece pues un producto que intenta dar respuesta a la inquietud ecológica creciente entre la población española y que valora la conveniencia de este tipo de seguro.